


L’IDA (indemnisation directe de l’assuré) est le mécanisme qui permet à un automobiliste d’être indemnisé de ses dommages matériels par son propre assureur, et non par celui du responsable. Créée en 1968, la convention IDA a été remplacée par la CGIRSA en 1977, puis renommée IRSA en 2003 : aujourd’hui, « IDA » désigne le volet indemnisation directe de la convention IRSA. Votre assureur vous paie selon un barème de responsabilité, puis exerce son recours contre l’assureur adverse.


IDA et IRSA : quelle différence ?
En France, il n’existe plus de convention IDA autonome. La convention d’indemnisation directe des assurés, signée en 1968, a été remplacée par la CGIRSA, entrée en vigueur en 1977, puis renommée IRSA en 2003. Le sigle IRSA reprend les deux idées : indemnisation directe de l’assuré et recours entre sociétés d’assurance automobile. Parler de « cas IDA » ou de « convention IDA » revient donc à parler de l’IRSA.
Attention aux homonymes : le Cameroun, la Tunisie et l’Algérie ont leurs propres conventions IDA, avec des règles et des plafonds différents. Elles ne s’appliquent pas en France.
🎯 Testez vos connaissances : Conventions IRSA & IRSI
Quand l’indemnisation directe s’applique
- un accident de la circulation impliquant au moins deux véhicules terrestres à moteur ;
- des véhicules assurés par des assureurs adhérents à la convention (elle ne s’applique pas aux assureurs étrangers) ;
- des dommages matériels uniquement : les dommages corporels relèvent d’une autre convention, l’IRCA ;
- un conducteur responsable identifié : sans tiers identifié, l’indemnisation dépend des seules garanties du contrat et, dans les cas prévus, du FGAO.
Aucune clause particulière n’est requise dans le contrat de l’assuré : c’est l’adhésion des assureurs qui déclenche la convention. Le contrat compte en revanche pour la part de dommages qui reste à la charge d’un assuré responsable : sans garantie dommages, elle n’est pas prise en charge.
Le barème de responsabilité et les « cas » IRSA
L’assureur ne recherche pas les fautes au cas par cas. Il applique un barème conventionnel, à partir des cases cochées et du croquis du constat amiable. Le barème décrit treize situations types, regroupées par configuration : même sens de circulation, sens opposés, chaussées distinctes, stationnement, interdictions diverses. À chaque cas correspond une responsabilité de 0 %, 50 % ou 100 %. Par exemple, dans une file de trois véhicules, le premier est en principe à 0 %, celui du milieu à 50 % et le dernier à 100 %.
Chaque cas est détaillé dans une fiche : cas 10, cas 13, 14, 15, 17, 20, 21, 30, 31, 40, 43, 50 et 51. Le tableau complet est présenté sur notre page barème de la convention IRSA.
En cas de responsabilité partagée, la convention s’applique quand même : l’assuré est indemnisé pour la part imputable à l’autre conducteur, et le reste dépend de ses propres garanties.
Indemnisation de l’assuré et recours entre assureurs
Il faut distinguer deux étages. D’abord, l’assureur indemnise son client « pour le compte de l’assureur du responsable », selon la responsabilité retenue et les garanties du contrat. Ensuite, il se retourne contre l’assureur adverse : c’est le recours IRSA. Selon le montant des dommages, ce recours est forfaitaire ou au coût réel. Ce mécanisme règle les comptes entre assureurs. Il ne réduit pas l’indemnité due à l’assuré.
L’assuré peut-il refuser la convention ?
Oui. La convention ne lie que les assureurs qui l’ont signée. Le Gouvernement rappelle que l’indemnisation via l’IRSA « est une proposition que l’assureur fait à l’assuré qui peut la refuser et demander l’application du droit commun selon l’article 1199 du Code civil ». L’assuré peut alors agir contre le responsable et son assureur. Celui-ci doit présenter une offre dans un délai maximal de trois mois à compter de la demande d’indemnisation (article L211-9 du Code des assurances).
La procédure, étape par étape
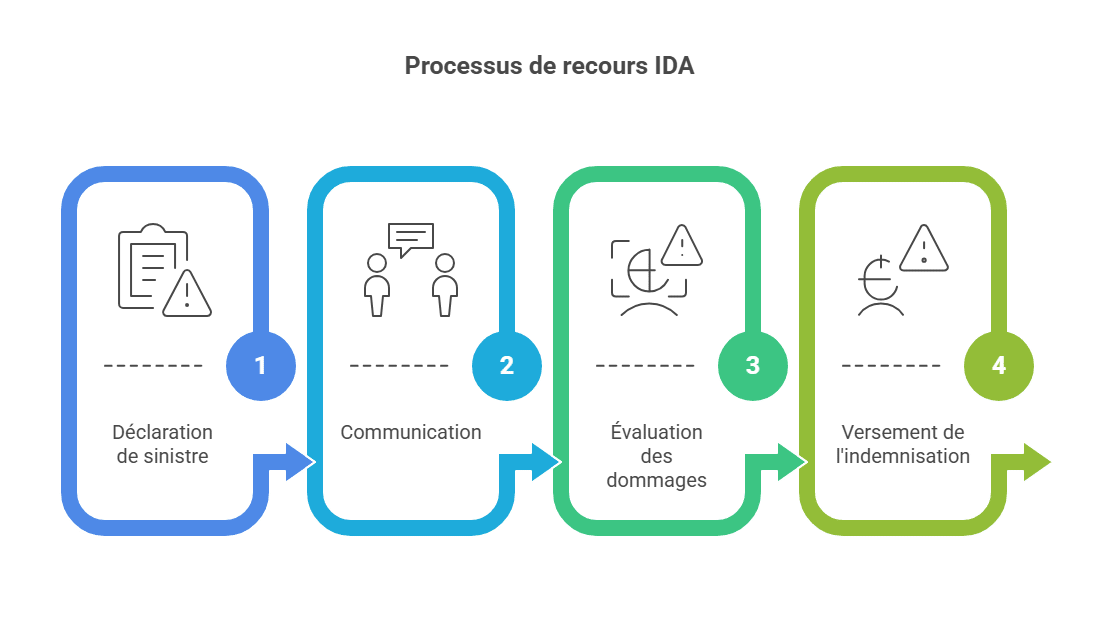
- Constat amiable : remplissez-le sur place avec l’autre conducteur. Les cases cochées et le croquis servent à appliquer le barème (voir comment remplir un constat amiable).
- Déclaration : transmettez le constat à votre propre assureur dans le délai prévu par votre contrat, qui ne peut être inférieur à cinq jours ouvrés (article L113-2 du Code des assurances).
- Expertise : votre assureur missionne si besoin un expert pour chiffrer les dommages matériels.
- Indemnisation : votre assureur vous indemnise selon la responsabilité retenue par le barème et selon vos garanties, puis exerce son recours contre l’assureur adverse.
Questions fréquentes sur la convention IDA
La convention IDA existe-t-elle encore ?
Non, pas sous ce nom en France. Elle a été remplacée par la CGIRSA en 1977, renommée IRSA en 2003 ; « IDA » désigne aujourd’hui le volet indemnisation directe de l’IRSA. (Source : April, lexique « convention IRSA »)
L’IDA s’applique-t-elle aux blessures ?
Non. Elle ne couvre que les dommages matériels ; les dommages corporels relèvent de la convention IRCA. (Sources : April ; Leocare)
Que se passe-t-il si l’autre véhicule est assuré à l’étranger ?
La convention ne s’applique pas aux assureurs étrangers. La victime est indemnisée par le correspondant « carte verte » de l’assureur étranger ou par le Bureau central français, qui doivent présenter une offre dans les trois mois. (Source : réponse ministérielle à la question écrite n° 25055, Assemblée nationale)
Dans quel délai déclarer l’accident à son assureur ?
Dans le délai fixé par le contrat, qui ne peut être inférieur à cinq jours ouvrés. Une déclaration tardive ne fait perdre la garantie que si le contrat le prévoit et si l’assureur prouve qu’elle lui a causé un préjudice. Ce n’est pas le cas en cas de force majeure. (Source : art. L113-2 du Code des assurances ; Cass. 2e civ., 21 janvier 2021, n° 19-13.347)
Peut-on refuser l’indemnisation proposée au titre de l’IRSA ?
Oui. La convention n’engage que les assureurs ; l’assuré peut demander l’application du droit commun (art. 1199 du Code civil). (Source : réponse ministérielle à la question écrite n° 32472, Assemblée nationale)
🚗 Convention IRSA : barème et cas pratiques

Maîtrisez la gestion des sinistres
Déclaration, expertise, conventions IRSA et IRSI, indemnisation : inscrivez-vous et recevez 1 quiz par jour, dont les quiz Gestion des sinistres et Conventions IRSA & IRSI, corrigés et expliqués.
Merci pour ces cours très intéressants ! Ça m’a énormément aidé pour mes révisions de dernière minute.
David Dang